
乡村涉农多源数据融合:构建涉农主体多维画像,支撑产业扶持与普惠金融辅助服务

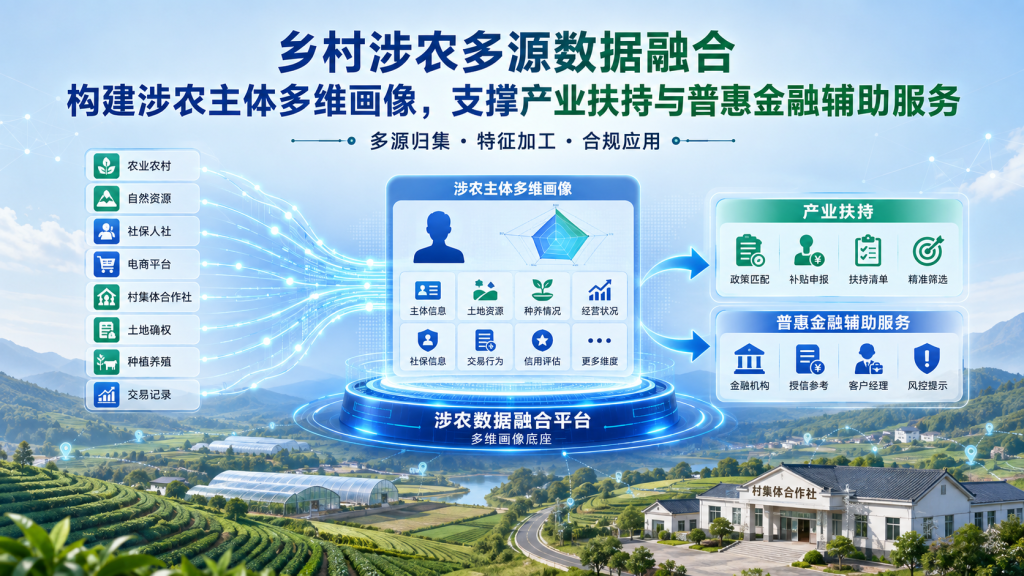
涉农数据分散在农业农村、自然资源、人社、电商平台等多个机构——土地确权是一套系统,社保参保是另一套,农产品交易记录又在第三方平台。每套数据单独看都是对的,但拼不到一起。
想筛选出符合产业补贴条件的经营主体?从多套数据里手工比对,几个工作人员耗时数周。不是因为数据不存在,而是因为数据口径不统一、格式不一致、更新周期不同步,对不上、用不了。
信息客观存在,但分散在四面八方,就是拼不成一个完整的主体画像。
涉农数据应用的三重现实阻碍
推进乡村产业振兴过程中,不管是落实各类惠农产业扶持政策,还是开展乡村普惠金融配套服务,都需要客观掌握涉农经营主体的真实生产经营情况。但现实中,土地确权、种植养殖品类、生产规模、社保参保等信息分散在农业农村、自然资源、人社、电商平台、村集体合作社等多个机构。各个数据源只能反映主体的某一个侧面,很难拼出完整、可采信的主体全景视图。
即便可以通过政务协同汇集多方涉农原始数据,也不能直接拿来投入业务使用,存在三层现实阻碍。
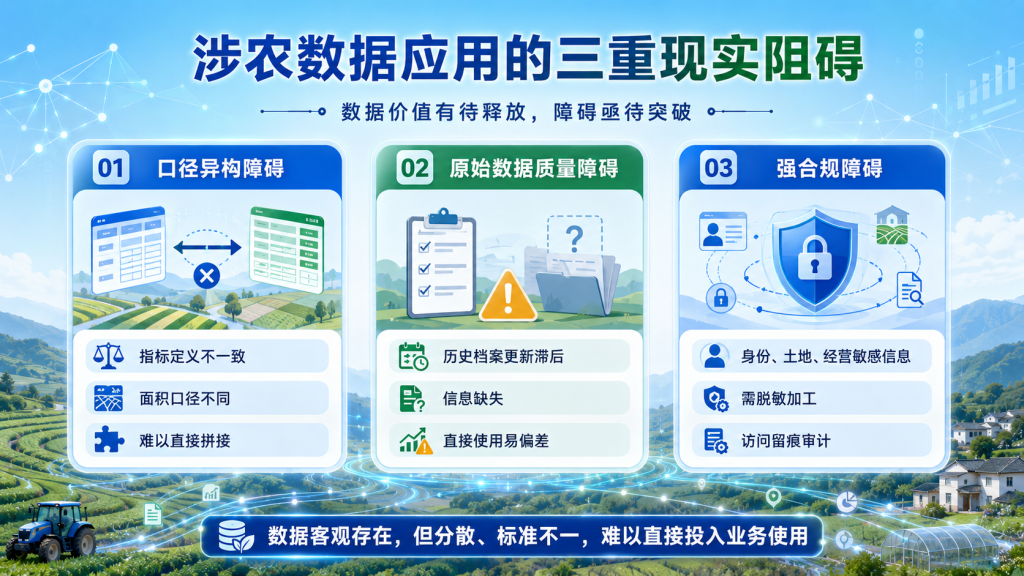
口径异构障碍。 不同部门指标定义不一致,例如同样是种植面积,确权登记面积、实际复种面积统计逻辑并不相同,直接拼接合并会造成判断失真。
原始数据质量障碍。 部分乡村历史档案更新不及时、信息存在缺失,未经治理的原始数据如果直接拿来用于政策筛选或者业务参考,很容易造成结果偏差。
强合规障碍。 涉农信息包含农户及经营主体的身份、土地、生产经营等高度敏感个人信息,受《个人信息保护法》严格约束。不能直接把原始明细数据无限制开放给业务人员,必须经过脱敏、特征加工之后再提供业务使用,同时落实访问留痕审计。
部分机构的第一想法是新建一套完整业务系统,试图一次性打通全部政务数据源。但各局办业务系统属于政务信息化资产,项目方无权要求替换;合作社、电商属于外部市场主体,更无法强制改造系统。全盘重建业务系统并不具备现实可行性。
先定规则,再谈数据
本项目的技术实现只是其中一环,更大的难点在于跨机构协同、数据合规边界、业务规则共同确认。
跨机构协同层面: 多部门涉农数据的归集调用,需要建立政务协同工作机制,明确可共享的数据范围、脱敏规则、更新周期、访问审计要求,不是技术厂商单方面就可以推动完成。
业务规则层面: 不同县域主导产业各不相同,种茶、林果、畜禽养殖,对应的产业评估维度差异很大,不存在一套通用标准。评估维度、阈值需要由农业主管部门、合作金融机构结合当地产业现状共同评审确认。
合规层面: 全程恪守最小必要原则,仅获取业务所必需的数据字段,落实脱敏处理,完整留存访问审计日志,严防个人信息泄露风险。
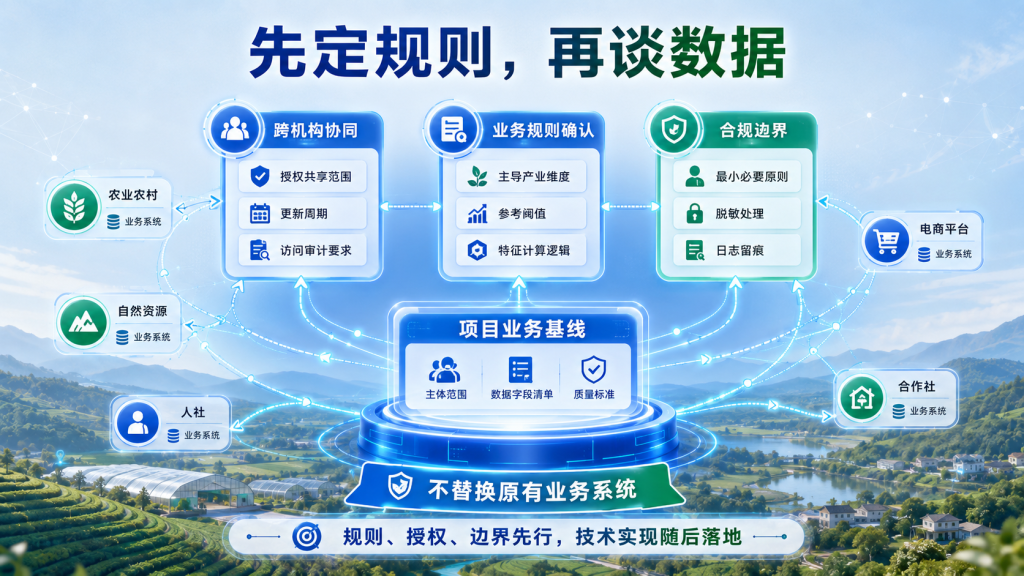
基于上述约束,项目确定建设思路:不替换政府各部门、合作社、电商平台原有业务系统;严守个人信息保护相关法规,在政务授权的前提下做多源涉农数据融合加工。平台只完成数据归集、清洗规整、特征加工,不代替主管部门做政策认定,不替代金融机构做出信贷审批决策。
项目前期优先完成协同机制与业务基线梳理。联合农业农村主管部门、合作金融机构,明确授权共享的数据范围,定义脱敏规则;结合本地主导产业,共同确定涉农主体画像评估维度、参考阈值、特征计算逻辑,全部业务规则由业务方评审确认,形成项目业务基线文档。
涉农数据如何归集与加工:工程推进与试点策略
在业务基线确认之后,依托助睿(Uniplore)——一站式数据智能服务平台的数据能力开展多源涉农信息接入工作。通过助睿ETL兼容政务数据库接口、第三方业务接口、离线历史台账文件等多种数据源,完成数据抽取、清洗、口径对齐,将土地权属、种植品类、社保、经营相关信息关联归并至对应涉农主体;通过助睿DG依据已确认的业务基线,将评估维度、参考阈值、特征计算逻辑落地为主数据标准,完成特征加工。原始明细数据做严格权限隔离,对外只输出脱敏加工后的画像特征,不泄露原始明细信息。
项目严格执行分乡镇试点推进模式,不会全域一次性铺开。选取局部乡镇作为试点,一方面验证多源数据接入的完整性、数据质量;另一方面供业务人员实际试用画像输出结果,线下实地核验比对,迭代优化特征规则与阈值。试点验证可以对业务形成有效辅助之后,再逐步扩大覆盖乡镇范围,全程落实完整的数据安全审计机制。
画像底座落地之后的业务价值
底座落地之后,主要面向产业扶持、普惠金融配套服务、监管统计释放业务价值。
辅助产业扶持政策落地。 依托脱敏后的涉农主体多维画像,辅助农业主管部门快速筛选符合产业补贴、项目扶持条件的经营主体。例如,在某茶叶主产县,系统可以根据茶园面积、种植年限、历史产量等特征,自动筛选出符合“高标准茶园改造补贴”条件的经营主体名单。业务人员拿到名单后只需做线下核验确认,不需要再从多个部门手工汇总材料,大幅减少筛选工作量。
为普惠金融提供配套参考线索。 画像加工后的特征信息,在授权前提下提供给合作银行作为客户经理线下尽调的辅助参考,仅用来缩小尽调线索范围,不能替代银行实地走访、信贷审批全流程。
贷后回访辅助提示。 针对已经办理信贷业务的经营主体,整合受灾、生产经营异动信息输出提示线索,仅供金融机构开展贷后回访核查使用,平台不会自动判定风险等级。
区域监管统计分析。 生成区域涉农经营主体规模、普惠信贷投放等统计指标,为监管与主管部门调配产业、金融政策资源提供统计依据。
业务能力的红线与约束
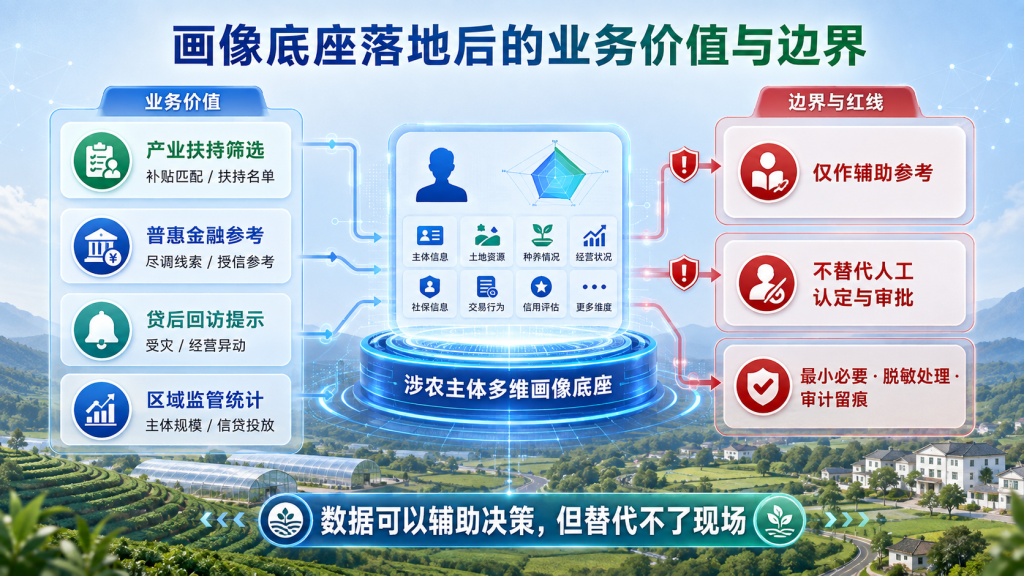
项目明确不可突破的业务与合规边界:
- 画像、各类提示线索,仅作为政策筛选、金融业务的辅助参考;产业扶持对象认定、授信放贷审批,必须严格遵循主管部门、银行既有业务流程,由业务人员线下核验后人工确认。平台不产出最终决策结果。
- 源头档案缺失、信息过期的主体资料,尊重原始现状,不主观编造、推断经营数据。
- 全流程落实个人信息保护,坚持最小必要原则;原始明细数据严格权限隔离,禁止超范围导出、泄露主体敏感信息,所有访问操作留存审计日志。
数据可以辅助决策,但替代不了现场
乡村产业振兴场景下,很多时候不是缺少农户、经营主体的生产经营事实,而是分散在各个部门的信息缺少一套合规可行的路径,加工成业务人员可以采信的参考线索。
数字化技术无法替代线下实地核查,也不能消除产业、信贷业务本身固有的各类风险。它的价值,是在合规框架之下拓宽信息参考来源,辅助政府做好产业扶持落地,同时为乡村普惠金融配套服务提供支撑,助力乡村经营主体发展。
想了解更多可以访问助睿(Uniplore)官网:https://www.uniplore.com/
发表回复
要发表评论,您必须先登录。